Apesar das repetidas tentativas — sobretudo de setores da direita do espectro político europeu — de desacelerar a eletrificação para proteger montadoras que não se prepararam a tempo, a mobilidade elétrica avança rapidamente pela Europa. O mercado, antes impulsionado por políticas públicas, passou repentinamente a ser orientado pelos consumidores. A alta dos preços dos combustíveis em 2026 tornou-se um fator determinante, independentemente dos subsídios. Por fim, a convergência com a energia solar e o armazenamento transforma o carro elétrico de um meio de transporte em um ativo energético: o conjunto formado por sistema fotovoltaico, bateria e veículo conectado à rede não é apenas o modelo de negócios do futuro, mas também o principal motor de uma transição energética em aceleração.
Armazenamento: condição prévia para a continuidade da expansão solar na Europa
Antes de abordar a mobilidade, é preciso estabelecer um fato que estrutura toda a discussão: a energia fotovoltaica na Europa está atingindo os limites físicos de um sistema elétrico sem armazenamento, que se tornou essencial para permitir a continuidade do crescimento da fonte solar.
A energia solar é hoje a fonte de eletricidade mais barata da Europa, mas sua viabilidade econômica está se deteriorando justamente em razão de seu próprio sucesso. Com uma capacidade fotovoltaica instalada de aproximadamente 450 GW na União Europeia (UE) e uma demanda mínima de potência em torno de 200 GW, é evidente que a maioria dos países registra preços negativos no mercado de eletricidade. Somente a Alemanha contabilizou 573 horas com preços negativos em 2025, e essa tendência continua em 2026. Além do aumento dos cortes de geração, o impacto é visível na rentabilidade de todas as instalações que dependem de modelos de negócios baseados na venda de energia a preços de mercado.
É nesse contexto que entra o armazenamento em baterias, impulsionado principalmente por sistemas de grande porte, embora não exclusivamente por eles. A expectativa é que as instalações anuais ultrapassem 50 GWh em 2026 e provavelmente tripliquem até 2030. O armazenamento beneficia a energia fotovoltaica de três maneiras: absorve o excedente do meio-dia, que de outra forma perderia valor; eleva o preço capturado pela energia solar ao transferir a entrega para horários de maior valor; e reduz o congestionamento das redes. Com armazenamento, cada quilowatt-hora (kWh) adicional de energia solar mantém seu valor.
Mas o armazenamento não se resume às baterias, e há três conjuntos de ativos de armazenamento na Europa. A comparação dos números é reveladora: as baterias estacionárias representam cerca de 100 GWh e 20 GW na Europa, enquanto as usinas hidrelétricas reversíveis — também conhecidas como sistemas de armazenamento por bombeamento — somam pelo menos 1.300 GWh e 80 GW, incluindo a Noruega. Mais interessante ainda, os aproximadamente 10 milhões de veículos elétricos em circulação na Europa no fim de 2026 representam pelo menos 500 GWh de energia armazenada. No ritmo atual, a marca de 1 TWh deverá ser alcançada em 2027.
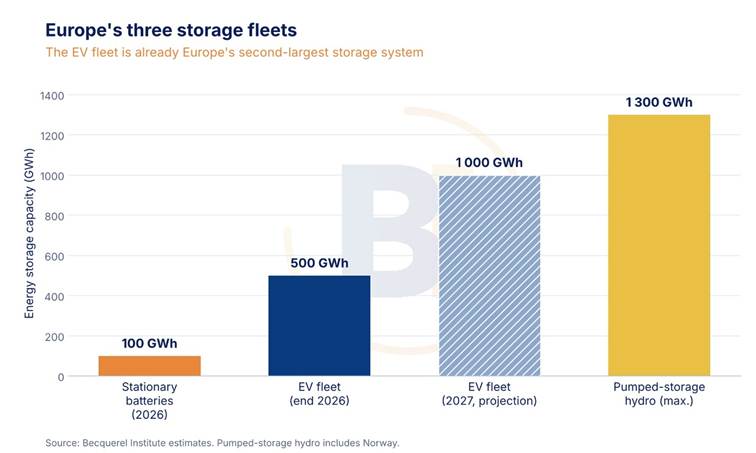
Três conclusões se destacam. Primeiro, as baterias estacionárias ainda formam o menor dos três conjuntos de armazenamento. Segundo, a frota de veículos elétricos tornou-se discretamente o segundo maior sistema de armazenamento da Europa: as baterias instaladas nos carros que já circulam pelas estradas europeias armazenam, em conjunto, tanta energia quanto todos os reservatórios de usinas hidrelétricas reversíveis somados. Diferentemente dessas usinas, porém, a frota de veículos elétricos continuará crescendo. Terceiro, essa comparação redefine a questão política: o reservatório de armazenamento mais barato que a Europa pode construir na década de 2020 não exige escavar uma montanha, mas sim agregar as baterias que os consumidores já estão comprando para se locomover, estacionadas e conectadas à tomada durante 95% do tempo. É justamente por isso que o V2G e a remuneração de serviços distribuídos são mais importantes do que qualquer subsídio destinado exclusivamente a baterias de grande porte.
A rápida evolução do mercado de veículos elétricos
A revolução dos veículos elétricos começou nos países nórdicos e avança rapidamente, muito mais depressa do que a maioria dos formuladores de políticas previa. A Noruega alcançou 98% de participação dos veículos elétricos no mercado, enquanto países como França e Bélgica se aproximam do patamar de 50%.
Países de renda mais baixa, como Espanha, Itália e os do Leste Europeu, partem de uma base menor, mas a diferença está diminuindo: em 2026, os registros de veículos elétricos a bateria (BEVs, na sigla em inglês) avançam rapidamente, embora ainda representem uma parcela relativamente pequena do mercado. Em países com políticas proativas, como Portugal, a vontade política demonstra que a riqueza não é a variável decisiva.
Ao mesmo tempo, a Itália continua sendo o grande mercado da Europa Ocidental em que os veículos elétricos têm a menor participação, inferior a 10% no caso dos BEVs. Isso provavelmente não é coincidência: o país abriga fabricantes como a Fiat, integrante do grupo Stellantis, cuja estratégia tem sido defender os motores a combustão e a tecnologia híbrida leve, em vez de eletrificar sua oferta. É notável que as empresas que mais pressionaram por proteção sejam frequentemente as que mais sofreram — não por causa da eletrificação, mas de sua própria imobilidade. A intensa atuação de lobistas da Alemanha, da Itália e do grupo do Partido Popular Europeu (PPE) no Parlamento Europeu para flexibilizar as regras de emissões de CO₂ não mudará esse cenário.
A aceleração de 2026: preços dos combustíveis levam consumidores aos veículos elétricos
Desde fevereiro de 2026, os preços dos combustíveis subiram acentuadamente: 29% para a gasolina e 40% para o diesel desde o início do ano. As altas recordes foram acompanhadas por vendas recordes de veículos elétricos. Essa aceleração, observada globalmente, terá consequências duradouras não apenas para o mercado automotivo, mas também para o sistema energético. Na França, por exemplo, os pedidos de veículos elétricos chegaram perto de 50% em setembro, e a tendência é observada em quase toda parte, com exceção dos Estados Unidos.
A conexão entre energia solar, armazenamento e veículos elétricos: a verdadeira revolução em curso
Este é o ponto central deste artigo. A mobilidade elétrica não representa apenas a substituição de um tipo de motor por outro; ela constitui o terceiro pilar de um sistema energético integrado e distribuído. Carregar um carro com a energia produzida pelo próprio sistema fotovoltaico instalado no telhado reduz o custo por quilômetro em 50% a 70% em comparação com o carregamento com eletricidade da rede e torna o autoconsumo residencial e comercial mais rentável.
A adição de uma bateria estacionária permite absorver o excedente de energia solar do meio-dia e carregar o veículo à noite. Com a tecnologia veículo para rede (V2G), que permite o carregamento bidirecional, o carro passa a funcionar como uma bateria móvel, capaz de armazenar o excedente solar e devolvê-lo ao edifício ou à rede elétrica. Assim, toda a frota de veículos se transforma em um recurso de flexibilidade capaz de absorver a geração variável de fontes renováveis.
O V2G deixou de ser uma curiosidade de laboratório. Entre 2024 e 2026, a tecnologia alcançou maturidade comercial. A regulamentação foi destravada em vários países, como a Alemanha, onde a versão mais recente da regulamentação Mispel permitirá o carregamento bidirecional de maneira inteligente e em condições quase equivalentes às das baterias estacionárias.
A Mercedes-Benz lançou seu pacote V2G para clientes particulares na Alemanha em outubro de 2026, com previsão de expansão para outros países. A Renault é pioneira na França: o modelo elétrico R5 é o primeiro carro da marca com carregador bidirecional integrado de fábrica. A Renault França já comercializa o pacote completo, associado a um contrato de fornecimento de eletricidade com benefícios denominados “V2G Hours”. Outras montadoras, como BMW, Ford, Volkswagen/Elli e BYD, também estão avançando nessa direção.
A estratégia da Renault também evidencia a assimetria regulatória: o R5 foi lançado com capacidade V2G completa na França e no Reino Unido, mas sem esse recurso na Alemanha, que ainda aguardava a definição de seu marco regulatório. É um exemplo claro de como o mercado avança no ritmo permitido pelas políticas públicas.
Essa mudança transformará o armazenamento distribuído: um veículo elétrico estacionado é uma bateria de 60 a 100 kWh que permanece ociosa durante 95% do tempo. Mesmo com uma baixa taxa de participação, a flexibilidade agregada de uma frota europeia de dezenas de milhões de veículos supera amplamente qualquer frota estacionária concebível. A agregação de frotas cativas transforma cada sessão de carregamento em um recurso despachável, cuja utilização pode ser controlada conforme as necessidades do sistema.
A consequência para o sistema elétrico é profunda: o custo marginal da flexibilidade cai drasticamente, reduzindo proporcionalmente a necessidade de baterias dedicadas de grande porte em áreas urbanas densas. Isso pode até representar um desafio significativo para o negócio de baterias estacionárias.
Empilhamento de receitas: como as usinas fotovoltaicas estão criando valor
Para os investidores em energia solar, está chegando ao fim a era de simplesmente gerar eletricidade e receber por ela. À medida que aumentam as horas com preços negativos e cai o preço capturado pela geração, o valor de um ativo fotovoltaico dependerá cada vez mais da combinação de vários serviços remunerados a partir do mesmo ativo físico. O armazenamento é o elemento que viabiliza essa estratégia.
As fontes de receita, da menor para a maior escala de tempo de resposta, incluem:
1. Arbitragem de energia (mercados do dia seguinte e intradiário): armazenar a energia solar gerada ao meio-dia e vendê-la no pico de demanda da noite. Essa é a camada básica da estratégia, pois recupera diretamente o preço capturado pela geração fotovoltaica.
2. Reserva de contenção de frequência (FCR) e reserva de restauração da frequência (aFRR e mFRR): as baterias mantêm um estado de carga definido para oferecer capacidade simétrica aos operadores de sistemas de transmissão (TSOs), recebendo remuneração por megawatt (MW) de disponibilidade. As receitas de FCR eram relativamente estáveis e previsíveis, mas mudanças recentes nas regras podem reduzir essa vantagem.
3. Mecanismos de capacidade: Espanha e Alemanha estão introduzindo mercados nos quais capacidade adicional garantida é contratada por meio de concorrências, explicitamente abertas a usinas renováveis com armazenamento.
4. Controle de tensão e potência reativa: a Alemanha começou a introduzir, em 2025, um sistema baseado no mercado para a contratação de potência reativa, abrindo espaço para produtores renováveis descentralizados e sistemas de armazenamento de energia em baterias (BESS, na sigla em inglês). Os próximos mercados deverão incluir serviços de formação de rede e inércia.
5. Gestão de congestionamentos e tarifas de flexibilidade na distribuição: esses serviços resolvem restrições locais da rede e são cada vez mais contratados por operadores de sistemas de distribuição (DSOs). Muitas vezes, representam o serviço local de maior valor para um ativo distribuído. Já existem projetos desse tipo, por exemplo, na França.
Os números sustentam esse modelo: na Europa, as receitas de uma bateria variam de € 40 mil a € 65 mil por MW ao ano em configurações de arbitragem em um único mercado, para € 105 mil a mais de € 160 mil por MW ao ano com o empilhamento completo de receitas em vários mercados, incluindo FCR, aFRR, mFRR, resposta rápida de frequência e pagamentos por capacidade.
Os leilões de inovação da Alemanha vão além, oferecendo um prêmio fixo por 20 anos sobre a energia injetada por usinas híbridas de energia solar e armazenamento. Assim, o modelo híbrido solar com armazenamento está se tornando o padrão para novas usinas fotovoltaicas de grande porte: a instalação conjunta permite compartilhar os custos de conexão e dos sistemas auxiliares da usina; o armazenamento eleva o preço capturado pela geração; e os serviços à rede acrescentam receitas contratadas e financiáveis às vendas de energia no mercado.
Uma ressalva necessária: as receitas combinadas de hoje não estão garantidas para amanhã
Os valores de receitas combinadas citados anteriormente representam um retrato do mercado, não uma trajetória garantida. As primeiras evidências indicam que a receita por unidade de capacidade diminui à medida que mais baterias entram em operação.
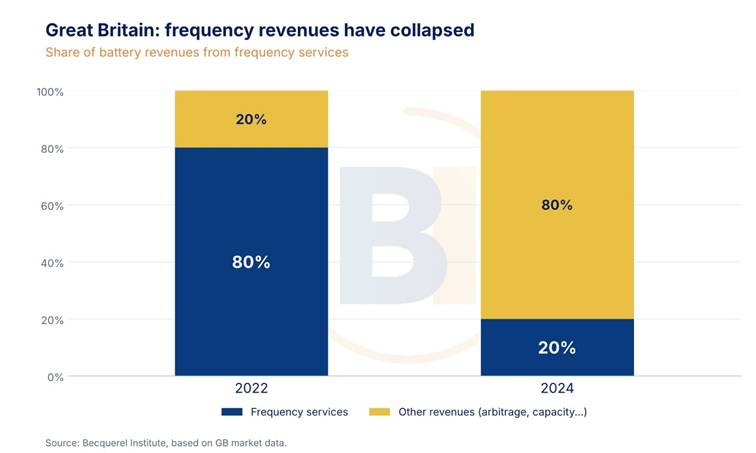
O exemplo mais claro é a Grã-Bretanha: em 2022, os serviços de frequência normalmente respondiam por 80% da composição das receitas dos BESS. Em 2024, essa participação havia caído para 20%, enquanto os preços da resposta de frequência recuaram cerca de sete vezes, à medida que a capacidade instalada superou a necessidade técnica limitada. A rede britânica exige apenas 0,6 a 1,5 GW de contenção dinâmica (Dynamic Containment) em qualquer momento.
A mesma dinâmica já pode ser observada na Europa continental: a capacidade das baterias está prestes a superar a demanda total por FCR. Os mercados de capacidade também dependem de decisões políticas e regulatórias, não de condições constantes. No leilão realizado pela Polônia em dezembro de 2025, os fatores de disponibilidade das baterias foram reduzidos, assim como o volume total contratado. Na Alemanha, as propostas da Agência Federal de Redes (BNetzA) sobre tarifas de uso da rede ainda geram incerteza. Já o recém-criado mercado de capacidade da Espanha, com orçamento anual de € 800 milhões a € 900 milhões, ainda precisa demonstrar se as baterias novas, em vez das usinas já existentes, vencerão as concorrências.
A queda dos preços de capacidade pode provocar uma redução acentuada das receitas dos BESS. Por isso, o mercado de capacidade “não é a solução definitiva” para garantir a financiabilidade dos projetos.
Duas implicações decorrem desse cenário para a estratégia das usinas fotovoltaicas. Primeiro, os planos de negócios precisam considerar a queda das receitas por MW provenientes dos serviços existentes, compensada pela redução dos custos das baterias e pela abertura de novos serviços remunerados, como potência reativa, inércia e gestão de congestionamentos — justamente aqueles cujos mercados ainda não estão saturados.
Essa incerteza reforça o argumento a favor da integração da flexibilidade dos veículos elétricos ao conjunto de receitas. A capacidade V2G amplia o mercado de serviços que podem ser prestados sem exigir investimentos adicionais em ativos dedicados, enquanto a participação pelo lado da demanda ganha importância à medida que diminuem as receitas tradicionais do empilhamento de serviços.
A necessidade de garantir a financiabilidade dos projetos é clara: os serviços prestados à rede precisam ser remunerados. Atualmente, a maioria dos serviços de sistema — controle de frequência, regulação de tensão, inércia, recomposição do sistema após apagões e gestão de congestionamentos — ainda não recebe remuneração adequada na maior parte da União Europeia.
Conclusão
O conjunto formado por energia solar, armazenamento e mobilidade deverá ser cada vez mais projetado como um único sistema e, em breve, oferecerá ativos suficientes para nivelar os preços da eletricidade ao longo do dia.
O desequilíbrio atual entre a geração fotovoltaica ao meio-dia e o consumo de eletricidade solar é temporário. Com preços baixos ou negativos, o mercado se adaptará, e o rápido desenvolvimento dos BESS é claramente uma consequência desse cenário. A expansão acelerada dos veículos elétricos na Europa contribuirá para esse reequilíbrio. É muito provável que, durante metade do ano, o conjunto formado por sistemas fotovoltaicos, baterias e veículos elétricos seja responsável por gerar e disponibilizar a maior parte da eletricidade necessária na Europa.
O desafio do inverno exige a expansão da energia eólica, das interconexões elétricas entre os países europeus e do armazenamento de energia de longa duração. Nesse período do ano, a geração fotovoltaica poderá se beneficiar dos preços mais elevados do mercado, enquanto os BESS e os veículos elétricos contribuirão para viabilizar financeiramente os projetos.
A presença dos veículos elétricos pode melhorar significativamente a financiabilidade de projetos fotovoltaicos associados a baterias. Para isso, porém, o marco regulatório precisa avançar rapidamente para garantir uma remuneração clara aos ativos fotovoltaicos e aos sistemas de armazenamento.
A criação de valor para cada kWh gerado estará no centro das discussões sobre modelos de negócios para sistemas fotovoltaicos com armazenamento nos próximos anos. Os modelos de empilhamento de receitas, cada vez mais complexos e em rápida evolução, precisarão ser adaptados às condições locais, regionais e nacionais, conforme forem estabelecidos mecanismos de remuneração cada vez mais diversificados para os serviços prestados à rede.
Autor: Gaëtan Masson, CEO e fundador do Becquerel Institute.
O Becquerel Institute é uma empresa de consultoria estratégica e pesquisa aplicada especializada em energia solar fotovoltaica, armazenamento e transição energética. Fundado em Bruxelas em 2014, o instituto possui escritórios regionais na França, Itália e Espanha. A empresa oferece consultoria estratégica para todos os segmentos da cadeia de valor fotovoltaica, incluindo tendências de mercado, análise das condições de desenvolvimento e dos marcos políticos e regulatórios, além da avaliação de custos de produção. O Becquerel Institute aplica essa expertise para apoiar empresas na Europa, nas Américas, na Ásia e na África e é parceiro reconhecido em projetos de pesquisa europeus e internacionais. A empresa também apoia ativamente organizações e associações internacionais.