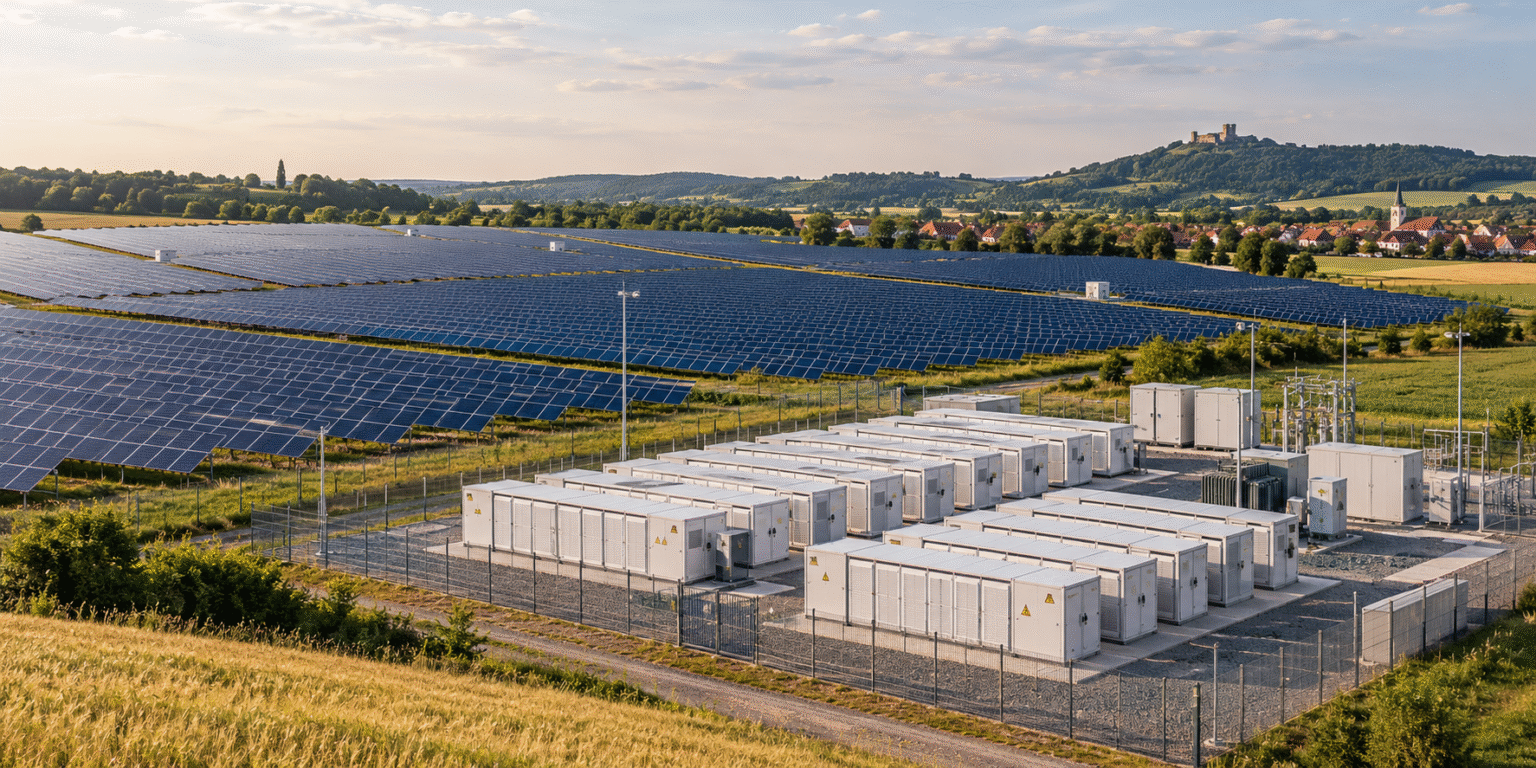
O mercado europeu de armazenamento de energia em baterias está entrando em uma nova fase, à medida que os projetos de grande escala se tornam o principal motor de crescimento do setor, criando novas oportunidades para os fabricantes e, ao mesmo tempo, transformando a concorrência nos mercados residencial e comercial. Segundo novos cálculos da EUPD Research, as instalações anuais de armazenamento em baterias na Europa (União Europeia + Reino Unido + Suíça + Noruega + Ucrânia) devem aumentar de 34 gigawatts-hora (GWh) em 2025 para 65 GWh em 2026, marcando um dos períodos de expansão mais rápidos do mercado na região.
A mudança reflete mais do que um aumento da demanda por baterias. Preços mais elevados da eletricidade, mercados de energia mais restritos, expansão da geração renovável e medidas de política pública favoráveis estão transformando o armazenamento de uma tecnologia complementar em uma parte cada vez mais importante do sistema elétrico europeu. Em vez de servir apenas como solução de backup para residências e empresas, as baterias estão se tornando uma ferramenta essencial para equilibrar os sistemas elétricos à medida que a energia solar e a eólica passam a representar uma parcela maior da geração de eletricidade.
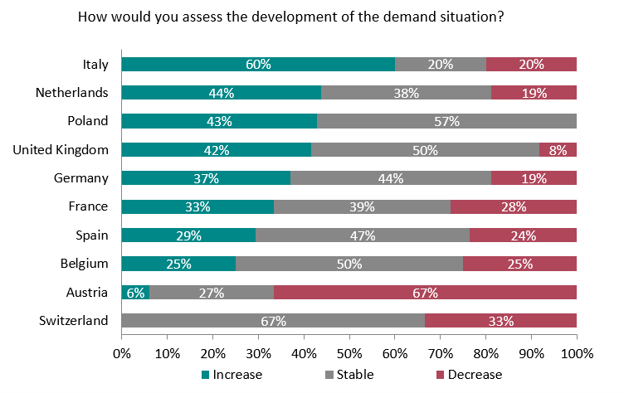
Resultados recentes da Business Climate Survey da EUPD Research indicam uma percepção positiva da demanda nos principais mercados europeus. A pesquisa reuniu respostas de uma ampla base de empresas instaladoras, proporcionando uma visão representativa do sentimento atual do mercado.
Figura 1: Demanda por solar e armazenamento nos principais mercados europeus
Projetos de grande escala impulsionam a próxima onda de crescimento
O maior dinamismo está surgindo nos grandes projetos de baterias conectados diretamente à rede. A EUPD Research prevê que o segmento de grande escala instalará sozinho um recorde de cerca de 44 GWh de armazenamento em 2026, tornando-se o principal responsável pelo crescimento do mercado europeu como um todo.
Países com rápida expansão da capacidade renovável estão liderando essa transição, à medida que os operadores de rede recorrem cada vez mais às baterias para deslocar a eletricidade entre diferentes horas do dia, aumentar a flexibilidade do sistema e apoiar a estabilidade da rede. Embora os preços da eletricidade tenham recuado em relação aos picos extraordinários registrados durante a crise energética europeia, eles continuam elevados em muitos mercados, fortalecendo a justificativa econômica para investimentos em armazenamento.
As políticas públicas reforçam essa tendência. Reformas do mercado elétrico europeu, mecanismos de financiamento, melhorias nos processos de licenciamento e medidas nacionais de apoio ao armazenamento estão criando um ambiente mais favorável à implantação, especialmente para projetos maiores que ajudam a integrar volumes crescentes de eletricidade renovável. Ao mesmo tempo, mudanças nas estruturas de incentivos em vários países estão estimulando residências e empresas a maximizar o autoconsumo, tornando as baterias mais atrativas à medida que os pagamentos pela energia solar de telhado exportada diminuem ou os sistemas de compensação de energia começam a ser eliminados gradualmente.
Projetos maiores transformam o cenário competitivo
A expansão do armazenamento em grande escala está mudando a forma como os fabricantes participam do mercado europeu de baterias. À medida que os projetos se tornam maiores e mais complexos, as empresas de engenharia, aquisição e construção (EPC) estão se tornando cada vez mais especializadas, criando um ecossistema de projetos mais estruturado do que o mercado fragmentado que caracterizou as primeiras etapas da implantação.
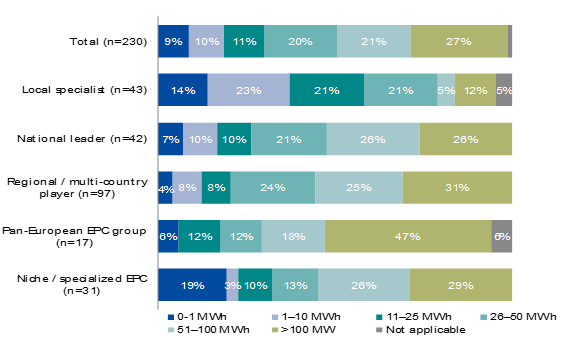
Insights do recém-lançado EUPD PV and Storage C&I EPCMonitor© 2026 indicam que as empresas contratadas locais continuam atendendo instalações menores, enquanto líderes nacionais, empresas regionais e companhias com atuação pan-europeia assumem projetos de baterias progressivamente maiores em vários países. Essa diferenciação está criando múltiplos caminhos de acesso ao mercado para os fabricantes, permitindo que os fornecedores desenvolvam parcerias de longo prazo com empresas especializadas na execução de projetos de infraestrutura, em vez de depender principalmente da venda de equipamentos.
O tamanho dos projetos está definindo cada vez mais o posicionamento competitivo. Empresas focadas em sistemas menores continuam atendendo mercados distribuídos, enquanto companhias capazes de executar projetos maiores ganham importância à medida que utilities, desenvolvedores e consumidores industriais buscam instalações de maior capacidade. O resultado é um mercado em que as parcerias e a capacidade de execução estão se tornando tão importantes quanto a própria tecnologia das baterias.
Figura 2: Capacidade anual instalada de sistemas de armazenamento de energia | Tipo de empresa | 2025
Armazenamento residencial entra em uma fase mais competitiva
Enquanto a implantação de projetos de grande escala acelera, o armazenamento distribuído entra em uma etapa mais madura, em vez de desacelerar. O mercado residencial europeu está se tornando cada vez mais sofisticado à medida que os fabricantes ampliam sua atuação para além das baterias isoladas e passam a oferecer ecossistemas de energia residencial que combinam geração solar em telhados, recarga de veículos elétricos, bombas de calor, software de gerenciamento de energia e serviços de flexibilidade da rede.
Diversos fatores de mercado continuam sustentando a adoção no segmento residencial. Preços elevados da eletricidade no varejo, queda nos custos das baterias, incentivos fiscais, isenções de imposto sobre valor agregado (IVA) e o crescente interesse pela independência energética continuam sendo importantes vetores em toda a Europa. No entanto, o mercado também enfrenta desafios persistentes, incluindo a implantação desigual de medidores inteligentes, restrições de financiamento, escassez de mão de obra e a redução gradual de alguns programas de subsídios em determinados países.
Apesar desses obstáculos, a EUPD Research prevê que a Europa instalará cerca de 15 GWh de nova capacidade de baterias residenciais em 2026, com Alemanha, Itália, Países Baixos, Áustria e Reino Unido permanecendo entre os mercados de melhor desempenho.
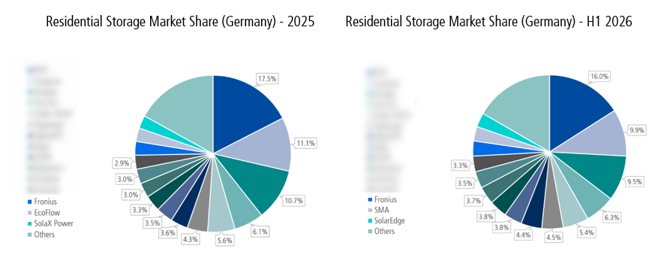
Segundo a edição mais recente do EES Report Europe© H1 2026 da EUPD Research, o cenário competitivo está evoluindo tão rapidamente quanto a implantação. Os rankings dos fornecedores residenciais já mudaram entre 2025 e o primeiro semestre de 2026, mostrando a rapidez com que os fabricantes disputam participação de mercado à medida que as preferências dos consumidores mudam. O mercado alemão de armazenamento residencial está se tornando cada vez mais fragmentado, com a participação gradualmente se deslocando dos principais fornecedores. A participação combinada dos maiores fornecedores caiu entre 2025 e o primeiro semestre de 2026, enquanto marcas de médio porte e menores ampliaram sua presença. Essas tendências apontam para um mercado em que a concorrência está se intensificando e as posições de liderança estão menos consolidadas.
Figura 3: Cenário dos fornecedores de armazenamento residencial na Alemanha: 2025 vs. 1º semestre de 2026
Em vez de competir apenas pelo hardware das baterias, os fabricantes estão cada vez mais se diferenciando por meio de soluções integradas de energia, recursos de software e ofertas mais amplas aos clientes, que geram valor adicional após a instalação.
Armazenamento se torna infraestrutura energética central
O mercado europeu de baterias está se desenvolvendo cada vez mais por dois caminhos complementares, em vez de um segmento substituir o outro. As baterias de grande escala estão se tornando uma infraestrutura essencial para equilibrar a eletricidade renovável e apoiar a operação das redes, enquanto o armazenamento distribuído amplia seu papel em residências e empresas por meio de sistemas integrados de gerenciamento de energia.
Para os fabricantes, isso cria uma oportunidade dupla. Projetos maiores conectados à rede dão acesso a investimentos em escala de infraestrutura, enquanto os mercados distribuídos oferecem oportunidades de aprofundar o relacionamento com os clientes por meio de soluções de energia mais amplas e tecnologias conectadas. À medida que a Europa avança para um mercado de armazenamento projetado em 65 GWh em 2026, as baterias deixam de ser apenas um produto isolado de energia limpa e passam a ocupar um papel central na evolução do sistema elétrico da região.
A próxima fase desse mercado será determinada não apenas pelo número de baterias instaladas, mas também pela eficiência com que o armazenamento será incorporado tanto à rede elétrica quanto ao ecossistema energético mais amplo. As parcerias e a capacidade de execução ganharão importância crescente, especialmente no segmento comercial e industrial, no qual solar, armazenamento e gerenciamento de energia estão convergindo para uma única proposta de negócio.
É nesse contexto que a colaboração entre os diferentes agentes do setor se torna fundamental. A European Sustainability Week 2026, que será realizada de 23 a 25 de novembro no histórico Petersberg, próximo a Bonn, reunirá fabricantes, empresas EPC, utilities, investidores e consumidores industriais de energia para discutir esses avanços. Como evento europeu voltado às indústrias sustentáveis, com foco claro em energia renovável, solar e armazenamento, a iniciativa oferece uma plataforma para a troca de informações de mercado e soluções práticas. No Environmental Forum, em 24 de novembro, a EUPD Research apresentará as informações mais recentes sobre o mercado, enquanto líderes do setor discutirão como o armazenamento pode se tornar uma infraestrutura central para as empresas europeias.
No ano passado, mais de 600 tomadores de decisão de mais de 23 países participaram do evento. As inscrições estão abertas em european-sustainability-week.com.
Autores: Daniel Fuchs e Ali Arfa
Daniel Fuchs é Chief Customer Officer do EUPD Group. Ele possui ampla experiência internacional em vendas, marketing, relacionamento com clientes e gestão estratégica de eventos nos setores de energia renovável e cleantech. Seu trabalho se concentra na construção de estratégias de crescimento centradas no cliente, no fortalecimento de parcerias globais e no apoio ao desenvolvimento de mercados nos setores de energia solar, armazenamento de energia e sustentabilidade. Ele pode ser contatado pelo e-mail d.fuchs@eupd-research.com.
Ali Arfa é Head of Data Management da EUPD Research. Graduado pela Universidade de Bonn, tem formação em política europeia e norte-americana. Sua experiência inclui pesquisa de mercado, desenvolvimento de políticas e análise de stakeholders. Seu foco específico é energia solar, armazenamento de energia e consultoria estratégica. Ele pode ser contatado pelo e-mail a.arfa@eupd-research.com.