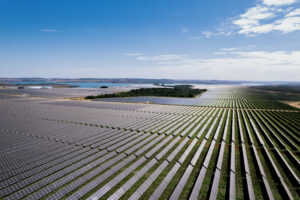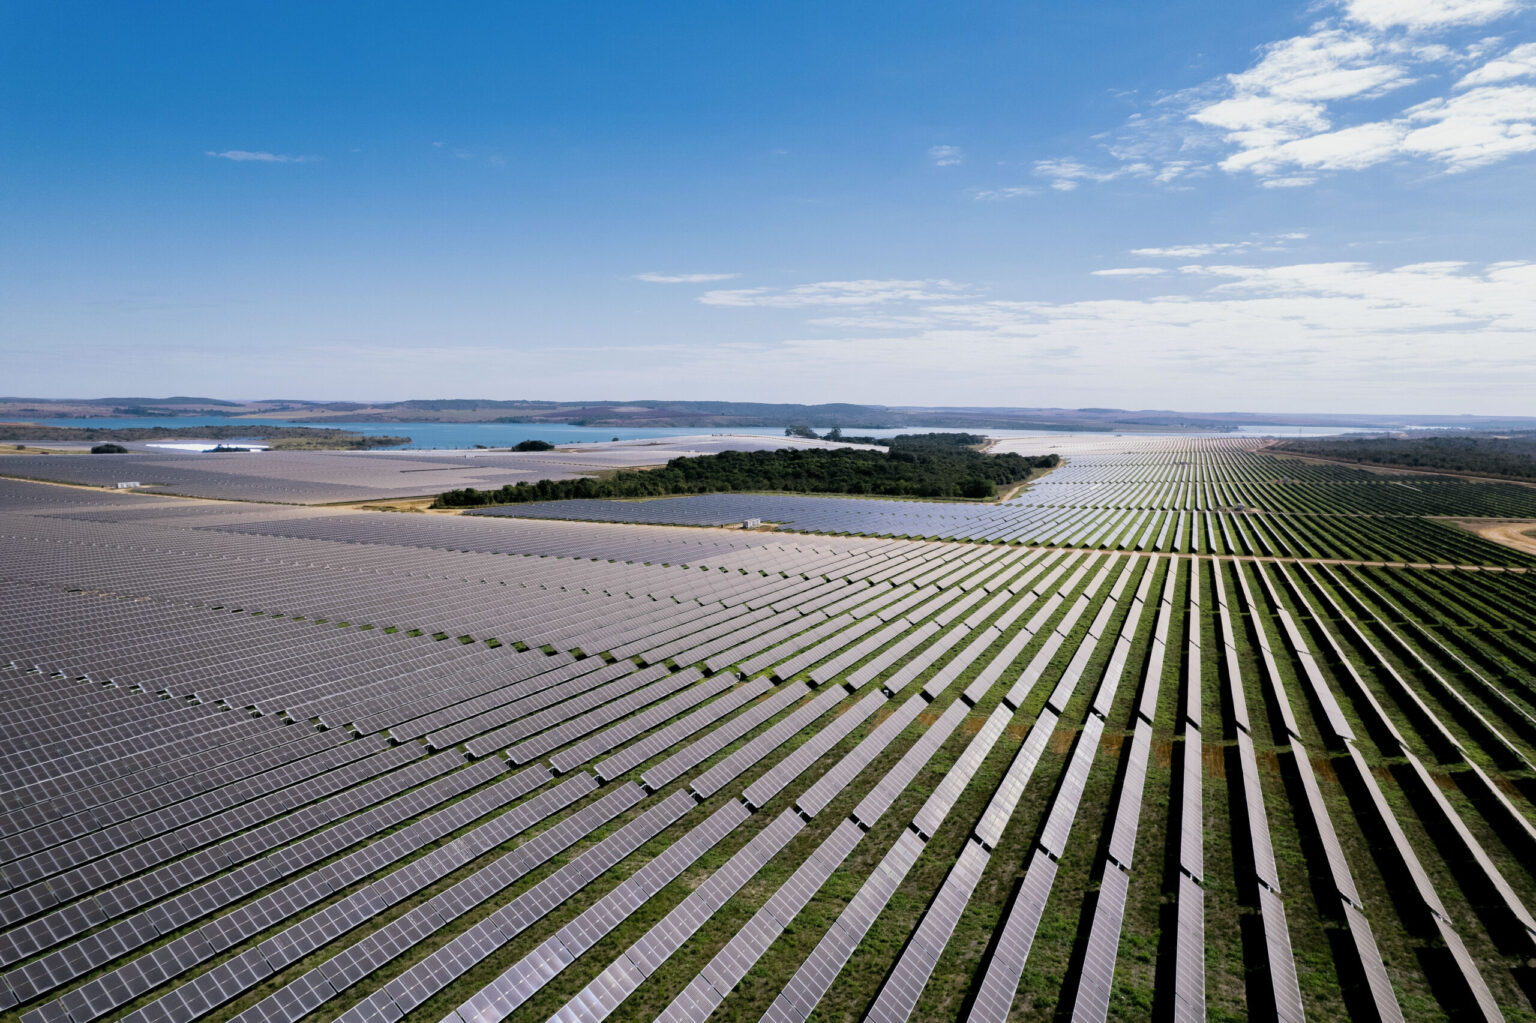
Os empreendedores fotovoltaicos de grande porte receberam recentemente duas atualizações sobre os cortes de geração passados e futuros. O curtailment de 25% da geração solar e a falta de clareza sobre ressarcimentos foram frequentemente mencionados como motivos para que esses empreendedores desistissem de autorizações para projetos em desenvolvimento. Apesar das novas regras para cortes conferirem mais segurança e previsibilidade, a retomada de investimentos dependerá de outros fatores.
Somente em 2026, foram devolvidos 923 projetos solares no país, somando mais de 40,6 GW de capacidade e R$ 134 bilhões que deixaram de ser investidos, segundo levantamento da Associação Brasileira de Energia Solar Fotovoltaica. Na avaliação da Absolar, esses números mostram que o curtailment e a falta de critérios claros para classificação e ressarcimento da energia cortada já são fatores determinantes na decisão de investir, inclusive em regiões sem histórico relevante de cortes.
Com devoluções acontecendo de forma mais significativa desde 2025, o estoque de projetos para a expansão futura vem diminuindo. De acordo com dados de acompanhamento da oferta de expansão da geração da Aneel, havia 2.492 usinas com potencial de 110 GW outorgadas em janeiro de 2026. Atualmente, são 60 GW outorgados.
Em 2026, os cortes na solar fotovoltaica chegaram a 1,4 GWmed, o equivalente a 25,3% de toda a geração solar no período, patamar próximo de superar o total registrado em 2025.
Ressarcimentos e ordenamento dos cortes
Diante do risco de cortes sem clareza sobre o ressarcimento, os investimentos em novas usinas solares de grande porte estavam congelados.
A portaria 140 do Ministério de Minas e Energia estabeleceu em julho as regras para o ressarcimento por cortes realizados no passado, considerando eventos registrados entre 1º de setembro de 2023 e 25 de novembro de 2025. Estão elegíveis para receber a compensação 682 usinas fotovoltaicas, com aproximadamente 25,5 GW de potência instalada.
Na avaliação da Absolar, “a análise que precisa ser feita é se os valores a serem ressarcidos serão suficientes para as empresas conseguirem retomar os investimentos, honrar com os financiamentos e reequilibrar as contas. Caso a assinatura seja realizada, as empresas renunciarão às ações judiciais sobre o tema que pleiteiam o ressarcimento dos cortes independentemente de sua classificação”.
A associação destaca que a proposta de compensação exclui os cortes que decorreram de sobreoferta de energia, que já representam a maior parte dos cortes. Ainda assim, a portaria confere previsibilidade para “algum nível” de ressarcimento dos cortes. “Com a proposta em mãos, as empresas conseguem se planejar financeiramente e principalmente negociar as dívidas dos financiamentos das usinas com os bancos.”
Ao mesmo tempo, na última semana, a Aneel publicou o resultado da consulta pública 45, que sistematiza o rateio de cortes entre diversas fontes para o futuro, na portaria 1.170 de 6 de outubro. Essa definição era aguardada para também dar maior previsibilidade para novos investimentos no segmento.
Retomada depende de outros fatores
Embora o resultado da Consulta Pública 45 (CP 45) traga maior clareza sobre o rateio dos cortes de geração por razão energética e reduza a incerteza regulatória, a definição das regras não deve ser suficiente para retomar um volume expressivo de novos projetos greenfield de energia eólica e solar fotovoltaica, disse à pv magazine Brasil o sócio-fundador da Watt Capital, Eduardo Tobias.
No entanto, a definição de uma ordem de prioridade para os cortes, que inclui as hidrelétricas a fio d’água e prioriza as fontes de maior custo, tende a reduzir a parcela dos cortes energéticos atribuída às usinas eólicas e fotovoltaicas.
“Uma vez claro o rateio, segue sendo necessário estimar qual é o volume do corte energético no futuro. Ou seja, a gente descobriu como o ‘bolo’ será dividido, mas permanece difícil estimar o diâmetro do ‘bolo’”, exemplifica.
Esse cálculo depende de fatores como o crescimento da oferta de energia, a penetração de sistemas de armazenamento, ações de resposta a demanda, o crescimento da demanda de energia e do Produto Interno Bruto (PIB) e a eletrificação da matriz. A combinação dessas variáveis dificulta projetar, no longo prazo, o volume de cortes que cada empreendimento terá de suportar.
Além de estimar o volume, outro desafio que permanece para os empreendedores é a dificuldade de prever o Preço de Liquidação das Diferenças (PLD), que determina o impacto financeiro dos cortes sobre a receita dos geradores. Como o preço não é por oferta e suas regras de formação passam por mudanças frequentes, a combinação entre o volume de energia cortada e o PLD torna ainda mais complexa a avaliação dos riscos dos projetos.
Nesse contexto, Tobias avalia que novos empreendimentos greenfield eólicos e solares devem continuar sendo exceção por um período prolongado.
“Eu vejo algum espaço para novos projetos fotovoltaicos junto à carga, com ou sem bateria. Junto à carga o consumidor não tem curtailment, não tem TUST, não tem perdas até o centro de gravidade, não tem rateio de ERCAP [Encargo de Reserva de Capacidade]”, comenta Tobias.
Mais cortes no horizonte
O Operador Nacional do Sistema Elétrico (ONS) desenvolve planos para estruturar o controle também da geração distribuída. Com o crescimento da GD, representantes do setor defendem sinais econômicos e regulatórios para tornar parte da micro e minigeração distribuída (MMGD) despachável. Uma proposta mencionada é incentivar os consumidores a investir em baterias para absorver excedentes de geração e reduzir a necessidade de cortes.
Para avançar na definição de procedimentos, a Absolar prepara um estudo sobre as condições de implementação dos operadores dos sistemas de distribuição (DSOs) e a gestão da GD, com foco em requisitos técnicos, governança e transparência.
A associação defende que essas decisões não fiquem a critério das distribuidoras e propõe a participação de agentes independentes na gestão, com foco na eficiência econômica.